Eckdaten
- Branche
- mittelständisches Handelsunternehmen mit Lager, Lagerverkauf und Kasse, Mannheim
- Ausgangslage
- mehr als die Hälfte des Tagesgeschäfts per E-Mail und Fax, elektronisch erzeugte Belege, hohe Bargeldbewegungen, wachsende Belegmengen
- Auftrag
- eine Verfahrensdokumentation für den laufenden Betrieb, die im Alltag funktioniert und im Prüfungsfall trägt
- Umfang
- Belegfluss, E-Mail- und Faxarchiv, Rechte und Protokollierung, Kasse, Lager, Zutritt, Datensicherung, Notfallvorsorge
- Steuerliche Fragen
- in Abstimmung mit dem Steuerberater des Unternehmens
- Ergebnis
- aktuelle, versionierte Dokumentation; Abweichungen fallen zeitnah auf; Wiederherstellbarkeit nachgewiesen
Ausgangslage: Viel Wissen in den Köpfen, wenig auf dem Papier
Das Unternehmen handelt mit Waren aus einem eigenen Lager und verkauft auch direkt vor Ort. Mehr als die Hälfte des Tagesgeschäfts kam per E-Mail und Fax herein – Bestellungen, Änderungen, Rückfragen. Belege entstanden elektronisch in der Warenwirtschaft, an der Kasse wurden hohe Bargeldbeträge bewegt, und die Belegmengen wuchsen mit dem Geschäft.
Gebraucht wurde keine Mustervorlage, sondern eine Verfahrensdokumentation für den laufenden Betrieb: eine, nach der im Alltag gearbeitet werden kann und die im Prüfungsfall trägt.
Stufe 1: Jeden Geschäftsvorfall durchlaufen und ordnen
Wir haben nicht beim Dokument angefangen, sondern beim Betrieb.
- Geschäftsvorfälle vollständig geprüftVon der Bestellannahme bis zum Zahlungsausgleich: Bestellung, Auftragsbestätigung, Lieferschein, Rechnung, Bankumsatz, offene Posten – einschließlich der Frage, welche Zahlungen von Hand und welche per Online-Banking-Abgleich erfasst werden.
- Belege mit der Erzeugung ins ArchivJeder Beleg, den die Warenwirtschaft erzeugt, wird seither im selben Moment revisionssicher im Dokumentenmanagement abgelegt – automatisch.
- E-Mail und Fax GoBD-konform archiviertDie Eingangskanäle, über die der Großteil des Geschäfts läuft, werden vollständig, unveränderbar und auffindbar archiviert, mit geregeltem Zugriff.
- Rechte und ProtokollierungBerechtigungskonzept für Erstellen, Ändern, Stornieren und Löschen von Belegen, personalisierte Konten statt Sammelkonten, Protokollierung eingeschaltet.
- Ausweichwege beschriebenFür jeden Prozess ist festgelegt, wie er weiterläuft, wenn eine Person fehlt oder ein System steht.
Stufe 2: Kasse, Lager und Betrieb absichern
Wo Bargeld und Ware bewegt werden, braucht es Kontrollen, die Abweichungen sofort zeigen.
- Dreifachzählung an der KasseZählprotokoll nach dem Tagesabschluss, Nachzählung vor der nächsten Schicht, Prüfung und Verwahrung durch die Buchhaltung.
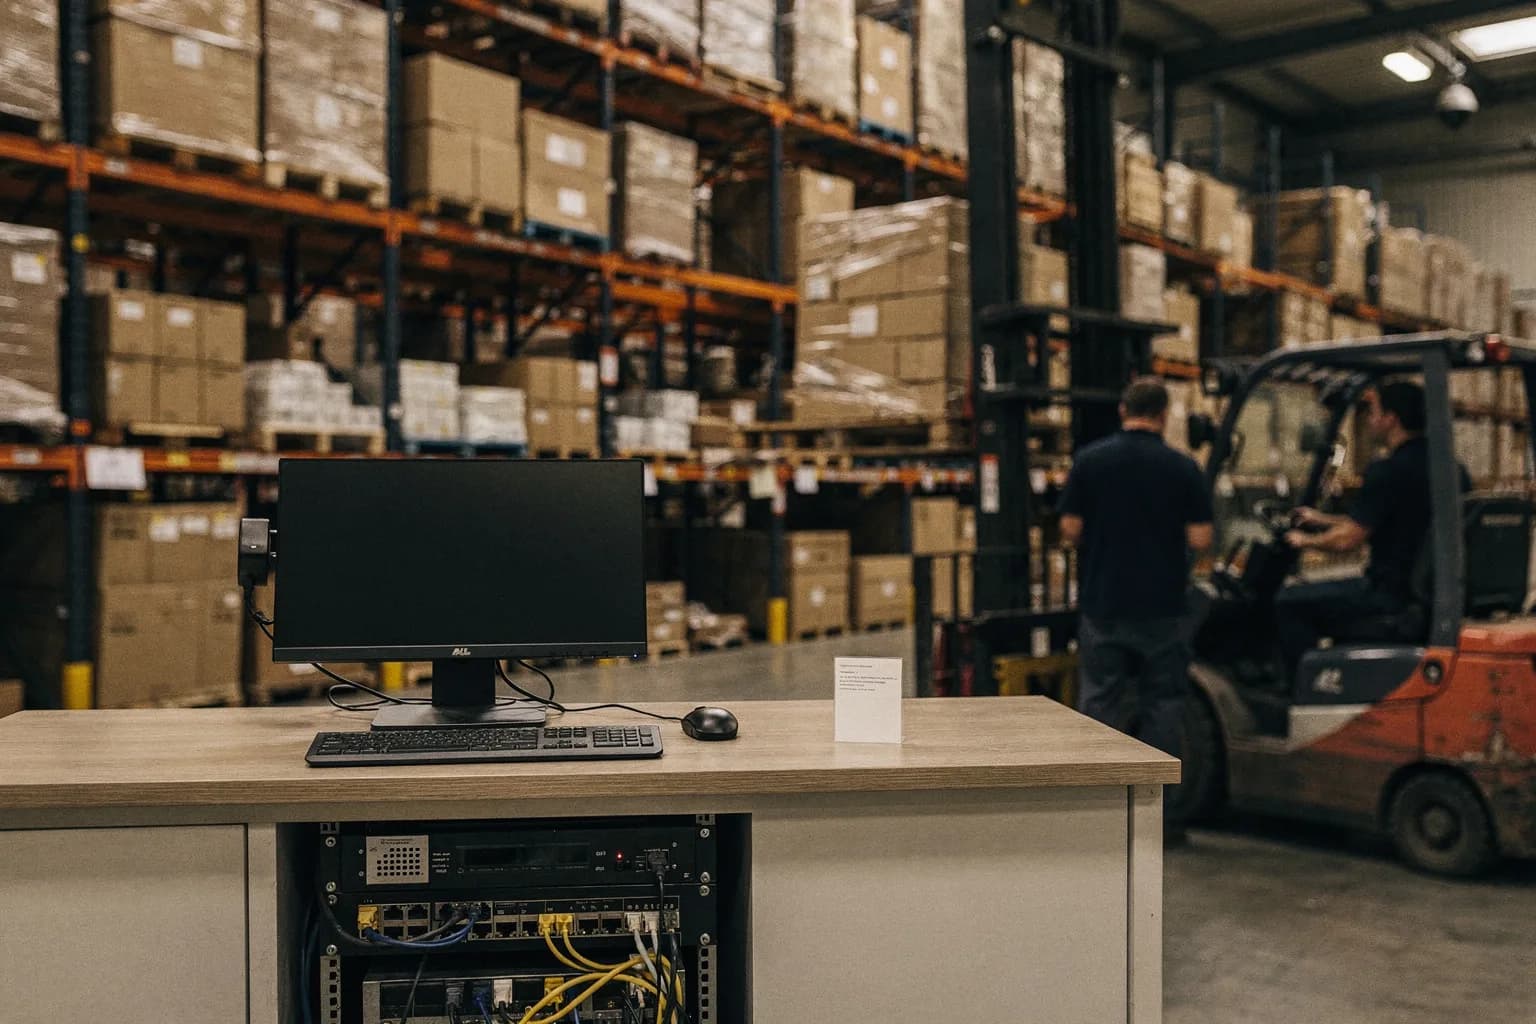
- VideodokumentationBargeldein- und -ausgänge und Geldzählmaschinen werden zusätzlich per Video dokumentiert, die Lagerhalle so, dass jeder Warenbereich rückwirkend nachvollzogen werden kann – datenschutzkonform nach der DSGVO und unter Beachtung der Mitbestimmung umgesetzt.
- Inventur und ZutrittAbweichungen im Lager über das übliche Maß werden ausgewiesen und kontrolliert; für Zutrittskontrolle und Zeiterfassung ist geregelt, wie die Daten der Terminals gesichert und aufbewahrt werden.
- Regelmäßige Audits vor OrtJedes relevante Software-Update wird vor Ort geprüft, unabhängig vom Hersteller; die Verfahrensdokumentation wird in festgelegter Frist nachgetragen.
- Mehrstufige Sicherung mit WiederherstellungstestsSicherung nach unserem fünfstufigen Standard, Wiederherstellungstests außerhalb der Kundenumgebung mit Prüfprotokoll.
- Notfallvorsorge für einen DienstleisterwechselVollständige Dokumentation der Umgebung und sicher hinterlegte Zugangsdaten, damit ein anderer Dienstleister jederzeit übernehmen könnte.
Der Softwarefehler, den das Update-Audit fand
Nach einem Update wies der Tagesabschluss des Kassensystems die Differenz zwischen gezähltem Bargeldbestand und Soll-Bestand nicht mehr korrekt aus – ein Mangel der Software, der dem Hersteller zu diesem Zeitpunkt nicht bekannt war. Im Alltag fiel er nicht auf. Im Update-Audit schon, bevor er in einer Prüfung auffallen konnte.
Gegenüber dem Finanzamt steht in erster Linie der Betreiber in der Verantwortung, nicht der Hersteller. Genau dafür gibt es Verfahrensdokumentation und Update-Audits.
Steuerliche Fragen beim Steuerberater
Wir haben die technisch-organisatorische Seite umgesetzt. Alle steuerlichen Fragen – etwa zur Kasse oder zur Archivierung – wurden mit dem Steuerberater des Unternehmens abgestimmt.
Ergebnis: Dokumentiert, überwachbar, wiederherstellbar
Das Unternehmen hat eine nachvollziehbare, aktuelle und versionierte Verfahrensdokumentation. Die Geschäftsführung kann den Betrieb mit wenig Aufwand überwachen; Abweichungen bei Kasse und Lager fallen zeitnah auf. Ein Softwaremangel im Kassenabschluss wurde durch ein Update-Audit erkannt, bevor er in einer Prüfung auffiel. Und die Datensicherung ist nachweislich wiederherstellbar.
Für IT-Verantwortliche: Was in diesem Fall den Unterschied gemacht hat
- Archivierung aus dem System heraus statt von Hand: Belege werden beim Erzeugen abgelegt, E-Mail- und Faxeingang vollständig archiviert.
- Ein Konto pro Person in Warenwirtschaft und Kasse; Protokollierung von Anlegen, Ändern, Stornieren und Löschen.
- Update-Audit mit Durchspielen der dokumentierten Funktionen, einschließlich Tagesabschluss der Kasse.
- Wiederherstellungstest mit technischem und fachlichem Abgleich gegen das Produktivsystem.
- Notfalldokumentation mit hinterlegten Zugangsdaten für den Fall, dass der Dienstleister selbst ausfällt.
Erbrachte Leistungen
Diese Leistungen stecken in diesem Projekt. Jede Seite beschreibt, wie wir dabei vorgehen.
Häufige Fragen
- Wie sieht eine Verfahrensdokumentation in der Praxis aus?
- In diesem Fall beschreibt sie jeden Geschäftsvorfall vom Eingang bis zum Zahlungsausgleich, die Systeme und Rechte, die Kontrollen an Kasse und Lager, die Datensicherung und die Notfallvorsorge – mit Versionsnummer und Änderungshistorie. Entscheidend war, dass sie aus dem tatsächlichen Betrieb entstanden ist, nicht aus einer Vorlage.
- Wer hat die steuerlichen Fragen geklärt?
- Der Steuerberater des Unternehmens. Wir haben die technisch-organisatorische Umsetzung verantwortet und ihm die Grundlagen geliefert.
- Wie wird die Dokumentation aktuell gehalten?
- Durch regelmäßige Audits vor Ort und eine Prüfung nach jedem relevanten Software-Update. Was sich ändert, kommt in festgelegter Frist in die Dokumentation.
Zum Weitergeben
Dieselbe Fallstudie als PDF mit Briefkopf – zum Ausdrucken oder Weiterleiten.
Referenz als PDF herunterladen