TSE: Es kommt auf die Kassenfunktion an, nicht auf die Branche
Wer Geschäftsvorfälle mit einem elektronischen Aufzeichnungssystem erfasst, muss es nach § 146a Abs. 1 AO durch eine zertifizierte technische Sicherheitseinrichtung (TSE) schützen. Welche Systeme das sind, regelt § 1 KassenSichV: elektronische oder computergestützte Kassensysteme und Registrierkassen. Elektronische Buchhaltungsprogramme gehören ausdrücklich nicht dazu.
Den Ausschlag gibt die Kassenfunktion. Nach dem Anwendungserlass zu § 146a (Nr. 1.2) hat ein System Kassenfunktion, wenn es der Erfassung und Abwicklung von zumindest teilweise baren Zahlungsvorgängen dienen kann – dazu zählen auch vor Ort genutzte elektronische Zahlungsformen und an Geldes statt angenommene Gutscheine oder Guthabenkarten. Eine Kassenlade braucht es dafür nicht.
Deshalb ist die verbreitete Faustregel falsch, die TSE betreffe vor allem Gastronomie und Einzelhandel mit Laufkundschaft. Auch ein Großhändler mit Stammkunden, der an einem Lagerverkauf bar kassiert, fällt darunter, wenn sein System dafür Kassenfunktion hat. Umgekehrt ist eine Warenwirtschaft oder Fakturierung, die Rechnungen schreibt, aber keine Barzahlungen erfasst und abwickelt, nicht erfasst. Ob im Einzelfall eine Pflicht besteht, klären Sie mit Ihrem Steuerberater; wir liefern ihm die technische Beschreibung, was Ihr System kann.
Mitteilung an das Finanzamt
Wer ein elektronisches Aufzeichnungssystem mit TSE einsetzt, muss es dem Finanzamt mitteilen (§ 146a Abs. 4 AO). Nach dem Anwendungserlass (Nr. 1.16) geht das elektronisch über „Mein ELSTER“ oder eine Software mit der entsprechenden Schnittstelle, und zwar innerhalb eines Monats nach Anschaffung oder Außerbetriebnahme. Außerbetriebnahme ist auch der Untergang oder das Abhandenkommen eines Systems – ein Kassenwechsel wird also zweimal gemeldet: ab und an.
Die Kassen-Nachschau: unangekündigt, mit Übergang zur Außenprüfung
Nach § 146b AO können Amtsträger ohne vorherige Ankündigung und außerhalb einer Außenprüfung während der üblichen Geschäftszeiten die Geschäftsräume betreten, um die Aufzeichnungen und Buchungen von Kasseneinnahmen und -ausgaben zu prüfen – einschließlich des ordnungsgemäßen Einsatzes des elektronischen Aufzeichnungssystems. Auf Verlangen sind Aufzeichnungen, Bücher und die für die Kassenführung erheblichen Organisationsunterlagen vorzulegen; das ist die Verfahrensdokumentation der Kasse. Geben die Feststellungen Anlass, kann ohne Prüfungsanordnung zur Außenprüfung übergegangen werden.
Wer an diesem Tag die Dokumentation der Kasse, die Zählprotokolle der letzten Wochen und den Zugang zu den Daten ohne Suchen vorlegen kann, hat die halbe Nachschau hinter sich.
Die Dreifachzählung: so fallen Zählfehler, Verluste und Diebstahl schnell auf
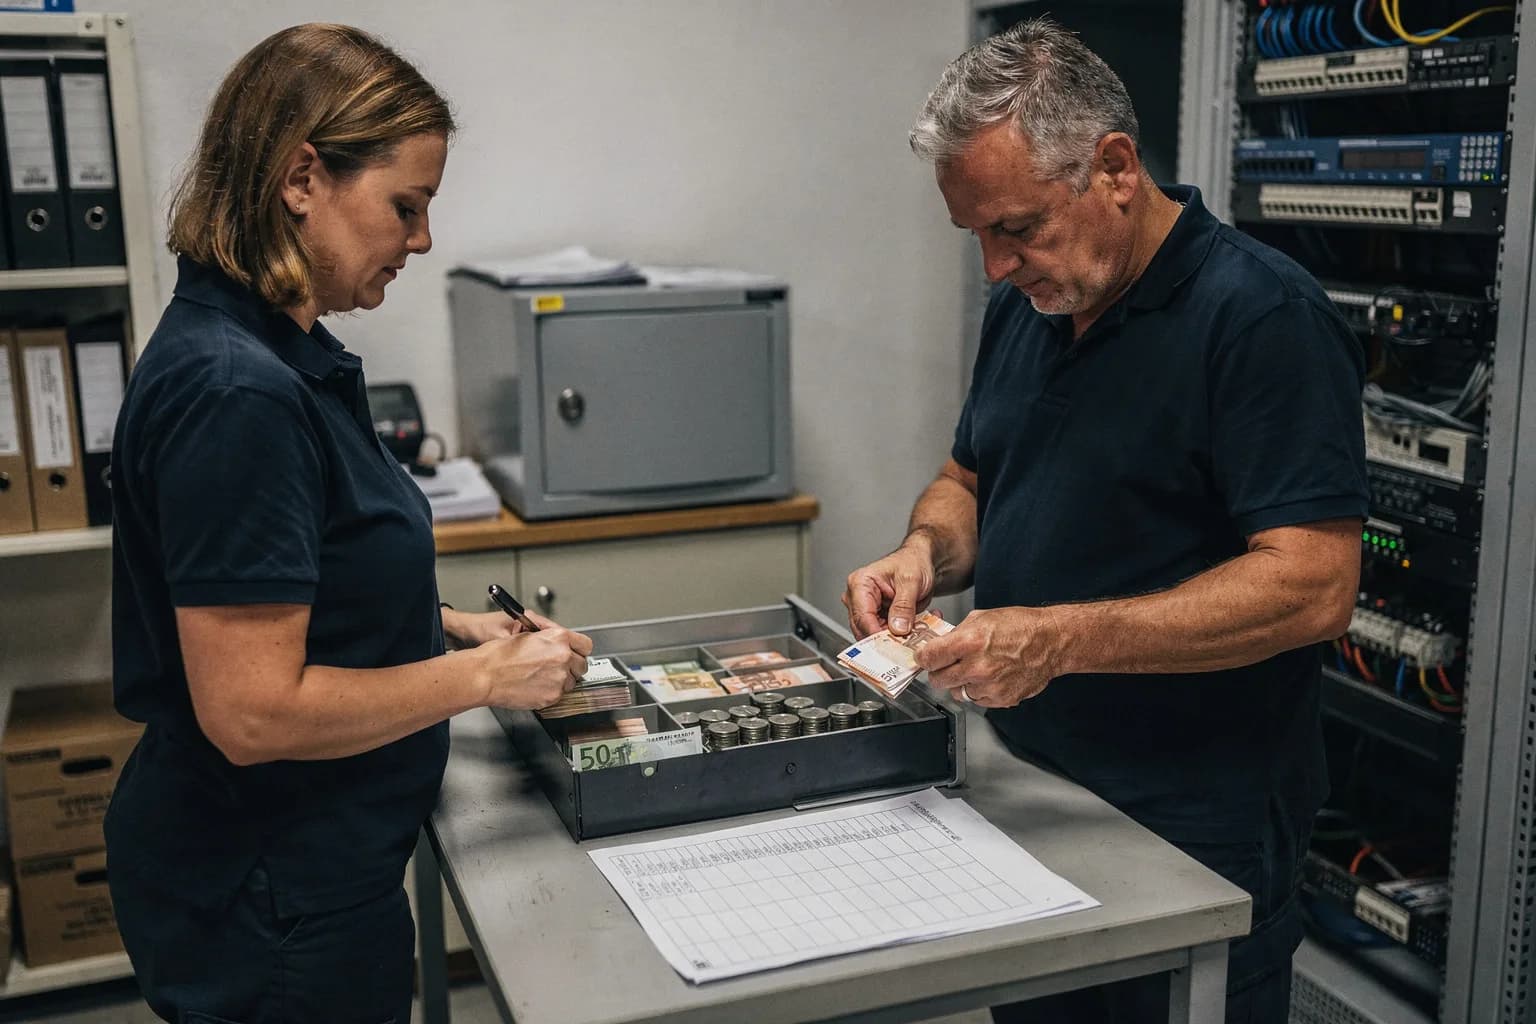
Die Idealkonstellation für Betriebe mit relevanten Bargeldbeständen. Jede Zählung wird protokolliert; jede Abweichung über das übliche Maß wird ausgewiesen und geklärt.
- Nach dem Tagesabschluss zählenDer Mitarbeitende zählt die Kasse und füllt ein Zählprotokoll aus: Bestand nach Stückelung, Soll laut Abschluss, Differenz, Unterschrift.
- Vor der nächsten Schicht nachzählenDer nächste Mitarbeitende zählt den übernommenen Bestand nach, bevor er beginnt, und protokolliert ebenfalls. Damit ist jede Übergabe belegt.
- Die Buchhaltung übernimmtDie Buchhaltung prüft erneut, gleicht mit Abschluss und Bank ab und verwahrt das Bargeld im gesicherten Raum oder Tresor.
Warum schon kleine Prozentsätze zählen
Ein Rechenbeispiel, keine Kundendaten: Ein Unternehmen mit 30 Millionen Euro Umsatz und einem Baranteil von zehn Prozent bewegt rund drei Millionen Euro Bargeld im Jahr. Eine Abweichung von einem Prozent sind dann 30.000 Euro – genug, dass sie auffallen muss, und zu viel, um sie erst beim Jahresabschluss zu bemerken.
Video, Lager, Zutritt: unabhängige Belege neben Kasse und Warenwirtschaft
Wo es erforderlich ist, dokumentieren wir Bargeldein- und -ausgänge und Geldzählmaschinen zusätzlich per Video, mit Aufbewahrung über den nötigen Zeitraum – als unabhängige Prüfmöglichkeit neben Kasse und Warenwirtschaft. Solche Systeme werden datenschutzkonform nach der DSGVO und unter Beachtung der Mitbestimmung des Betriebsrats eingerichtet; technische Einrichtungen, die Verhalten oder Leistung von Beschäftigten überwachen können, sind nach § 87 Abs. 1 Nr. 6 BetrVG mitbestimmungspflichtig.
Im Lager gilt dasselbe Prinzip wie an der Kasse: Abweichungen bei Inventur und Bestand über das übliche Maß werden ausgewiesen und kontrolliert, nicht verrechnet. Und für Zutrittskontrolle und Zeiterfassung wird festgelegt, wie die Daten der einzelnen Terminals gesichert und aufbewahrt werden – auch sie können Teil der Nachvollziehbarkeit sein.
Weiter im Thema
- Software-Updates und TestateWas nach einem Kassen-Update zu prüfen ist – mit einem Fall aus der Praxis.Ansehen →
- Internes KontrollsystemEin Konto pro Person, Vier-Augen-Prinzip, Abstimmungen.Ansehen →
- VerfahrensdokumentationDie Organisationsunterlagen, die bei der Kassen-Nachschau verlangt werden können.Ansehen →
- Aufbewahrungsfristen-RechnerWie lange Kassenbelege und Zählprotokolle aufzubewahren sind.Ansehen →
Häufige Fragen
- Wer braucht eine TSE?
- Wer Geschäftsvorfälle mit einem elektronischen Aufzeichnungssystem erfasst, das Kassenfunktion hat – also der Erfassung und Abwicklung von zumindest teilweise baren Zahlungen dienen kann (§ 146a AO, § 1 KassenSichV, AEAO zu § 146a Nr. 1.2). Es kommt auf das System an, nicht auf die Branche. Ob das auf Ihren Betrieb zutrifft, klären Sie mit Ihrem Steuerberater.
- Brauche ich als B2B-Unternehmen eine TSE?
- Das hängt nicht davon ab, ob Sie an Unternehmen oder Privatleute verkaufen, sondern davon, ob Ihr System Kassenfunktion hat. Wer an einem Lagerverkauf bar kassiert, kann betroffen sein; eine reine Fakturierung ohne Barzahlung ist es nicht. Die Einzelfallbewertung trifft Ihr Steuerberater.
- Muss ich meine Kasse beim Finanzamt melden?
- Ja, elektronische Aufzeichnungssysteme mit TSE sind nach § 146a Abs. 4 AO mitzuteilen – elektronisch über „Mein ELSTER“ oder eine Software mit der Schnittstelle, innerhalb eines Monats nach Anschaffung oder Außerbetriebnahme (AEAO zu § 146a Nr. 1.16).
- Was wird bei der Kassen-Nachschau geprüft?
- Die Aufzeichnungen und Buchungen von Kasseneinnahmen und -ausgaben und der ordnungsgemäße Einsatz des Kassensystems (§ 146b AO). Vorzulegen sind auf Verlangen Aufzeichnungen, Bücher und die für die Kassenführung erheblichen Organisationsunterlagen, und die elektronischen Daten können über die digitale Schnittstelle verlangt werden.
- Wird die Kassen-Nachschau angekündigt?
- Nein. Sie findet ohne vorherige Ankündigung während der üblichen Geschäftszeiten statt, und wenn die Feststellungen Anlass geben, kann ohne Prüfungsanordnung zur Außenprüfung übergegangen werden.
- Wie oft sollte die Kasse gezählt werden?
- Mindestens bei jedem Tagesabschluss und bei jeder Übergabe. Bewährt hat sich die Dreifachzählung: nach dem Abschluss, vor der nächsten Schicht und bei der Übernahme durch die Buchhaltung, jeweils mit Protokoll.
Quellen und Nachweise
- § 146a AO – Ordnungsvorschrift für die Buchführung und für Aufzeichnungen mittels elektronischer Aufzeichnungssysteme · Bundesministerium der Justiz (gesetze-im-internet.de)amtlich
- § 146b AO – Kassen-Nachschau · Bundesministerium der Justiz (gesetze-im-internet.de)amtlich
- § 1 KassenSichV – Elektronische Aufzeichnungssysteme (Satz 2 Nr. 3: Buchhaltungsprogramme gehören nicht dazu) · Bundesministerium der Justiz (gesetze-im-internet.de)amtlich
- Anwendungserlass zu § 146a AO, Neufassung – BMF-Schreiben vom 30. Juni 2023 (Nr. 1.2 Kassenfunktion, Nr. 1.16 Mitteilungspflicht) · Bundesministerium der Finanzenamtlich
- Änderung des Anwendungserlasses zu § 146a AO – BMF-Schreiben vom 17. März 2026 · Bundesministerium der Finanzenamtlich
- GoBD im Amtlichen AO-Handbuch 2026, Anhang 33 – Rz. 100–102 · Bundesministerium der Finanzenamtlich
- § 87 BetrVG – Mitbestimmungsrechte (Abs. 1 Nr. 6: technische Einrichtungen zur Überwachung) · Bundesministerium der Justiz (gesetze-im-internet.de)amtlich
- Verordnung (EU) 2016/679 (Datenschutz-Grundverordnung) · Amt für Veröffentlichungen der EU (EUR-Lex)amtlich