Im Büro stehen Ordner mit Eingangsrechnungen, Lieferscheinen und Verträgen, und der Steuerberater arbeitet längst mit digitalen Belegen. Die naheliegende Frage lautet: Wenn ohnehin alles gescannt wird, warum heben wir das Papier noch auf? Die kurze Antwort: Ersetzendes Scannen erlaubt in vielen Fällen, das Papier nach dem Scannen zu vernichten, aber nur, wenn der Scanprozess geregelt, kontrolliert und dokumentiert ist. Dieser Beitrag erklärt für Geschäftsführung, Buchhaltung und IT, was dafür nötig ist.
Was „ersetzendes Scannen“ bedeutet
Beim ersetzenden Scannen ersetzt das digitale Abbild das Papieroriginal. Das Original wird anschließend vernichtet, und für Prüfungen und Nachweise gilt nur noch der Scan. Davon zu unterscheiden ist das bloße Mitscannen, bei dem das Papier zusätzlich im Ordner bleibt. Das ist einfacher, spart aber weder Platz noch Suchaufwand.
Rechtlich stützt sich das ersetzende Scannen im Steuerrecht auf § 147 Abs. 2 AO. Danach dürfen die meisten aufbewahrungspflichtigen Unterlagen als Wiedergabe auf einem Bild- oder Datenträger aufbewahrt werden, wenn dies den Grundsätzen ordnungsmäßiger Buchführung entspricht, die Wiedergabe mit dem Original übereinstimmt und sie während der gesamten Aufbewahrungsfrist verfügbar und lesbar ist.
Was die GoBD beim ersetzenden Scannen verlangen
Die GoBD sind die Verwaltungsgrundsätze der Finanzverwaltung zur elektronischen Buchführung und Aufbewahrung. Die geltende Fassung beruht auf dem BMF-Schreiben vom 28. November 2019 und wurde zuletzt durch das BMF-Schreiben vom 14. Juli 2025 angepasst, vor allem wegen der E-Rechnung. Einen Überblick gibt unsere Seite zu den GoBD.
Zum bildlichen Erfassen von Papierbelegen enthalten die GoBD einige klare Aussagen:
- Papierbelege dürfen gescannt und auch mit mobilen Geräten wie Smartphones fotografiert werden.
- Es soll eine Organisationsanweisung geben, die regelt, wer erfassen darf, zu welchem Zeitpunkt erfasst wird, welches Schriftgut erfasst wird, ob eine bildliche oder inhaltliche Übereinstimmung mit dem Original erforderlich ist, wie Vollständigkeit und Lesbarkeit kontrolliert werden und wie Fehler protokolliert werden.
- Nach der bildlichen Erfassung dürfen Papierdokumente vernichtet werden, soweit sie nicht nach steuerlichen oder außersteuerlichen Vorschriften im Original aufzubewahren sind.
Die Organisationsanweisung ist in der Praxis ein Teil der Verfahrensdokumentation. Wer für ersetzendes Scannen eine Verfahrensdokumentation aufbaut, muss nicht bei null anfangen: Wer schon eine Verfahrensdokumentation für den Rechnungseingang hat, ergänzt dort ein Kapitel „Scannen und Vernichten“.
Was die BSI TR-03138 (TR-RESISCAN) ist
Die Technische Richtlinie TR-03138 „Ersetzendes Scannen“ des Bundesamts für Sicherheit in der Informationstechnik, kurz TR-RESISCAN, beschreibt technische und organisatorische Anforderungen an einen Scanprozess, der das Papier rechtssicher ersetzen soll. Aktuell ist die Version 1.5 (Stand Dezember 2024). Sie wurde unter anderem um ein Kapitel zum mobilen Scannen per App ergänzt.
Für Unternehmen der Privatwirtschaft ist die TR nicht gesetzlich vorgeschrieben, und das BSI stellt klar, dass sie nicht zur Zertifizierung verpflichtet. Sie ist aber eine anerkannte Messlatte. Wer seinen Scanprozess an ihr ausrichtet, kann gut begründen, warum Scans beweiskräftig und vollständig sind. Das BSI bietet dazu eine Handlungshilfe „Ersetzendes Scannen leichtgemacht“, ein generisches Scankonzept und eine Muster-Verfahrensanweisung an. Neben einer Zertifizierung kommen laut BSI auch Eigenerklärungen von Anwendern oder Scandienstleistern in Betracht.
Die Kernidee der TR ist schutzbedarfsorientiert: Zuerst wird festgelegt, wie schutzbedürftig die Dokumente sind. Daraus ergeben sich die Maßnahmen, etwa für Qualitätskontrolle, Integritätsschutz des Scans und Zugriffsschutz. Eine Vorgabe aus der TR ist besonders praxisrelevant: Das Original darf erst vernichtet werden, wenn die Qualitätskontrolle abgeschlossen ist.
Ausnahmen: Was im Original bleiben sollte
Nicht alles darf nach dem Scan in den Schredder. Vorsicht ist vor allem hier geboten:
- Steuerlich: § 147 Abs. 2 AO nimmt Jahresabschlüsse und die Eröffnungsbilanz ausdrücklich aus; diese sind im Original aufzubewahren. Gleiches gilt für bestimmte zollrechtliche Unterlagen, soweit es sich um amtliche Urkunden oder handschriftlich zu unterschreibende Präferenznachweise handelt.
- Außersteuerlich: Dokumente, deren Beweiswert an der Originalunterschrift oder der Urkunde selbst hängt, etwa notarielle Urkunden, Bürgschaften, Vollmachten, bestimmte Verträge oder Titel aus Gerichtsverfahren. Hier kann ein Scan im Streitfall weniger wert sein als das Papier.
- Branchenspezifisch: In manchen Bereichen, etwa im Gesundheitswesen oder bei Behördenkontakten, gibt es eigene Vorgaben.
Legen Sie deshalb gemeinsam mit Steuerberater und, wo nötig, Rechtsberatung eine Liste der Dokumentarten fest, die nicht vernichtet werden. Diese Liste gehört in die Verfahrensdokumentation und an den Scanarbeitsplatz. Für die Frage, wie lange die Scans selbst aufzubewahren sind, hilft unsere Übersicht zu den Aufbewahrungsfristen; welche Unterlagen ohnehin aus der Aufbewahrung fallen, zeigt der Beitrag zu den Unterlagen, die in diesem Jahr vernichtet werden dürfen.
Wie ersetzendes Scannen im Posteingang funktioniert
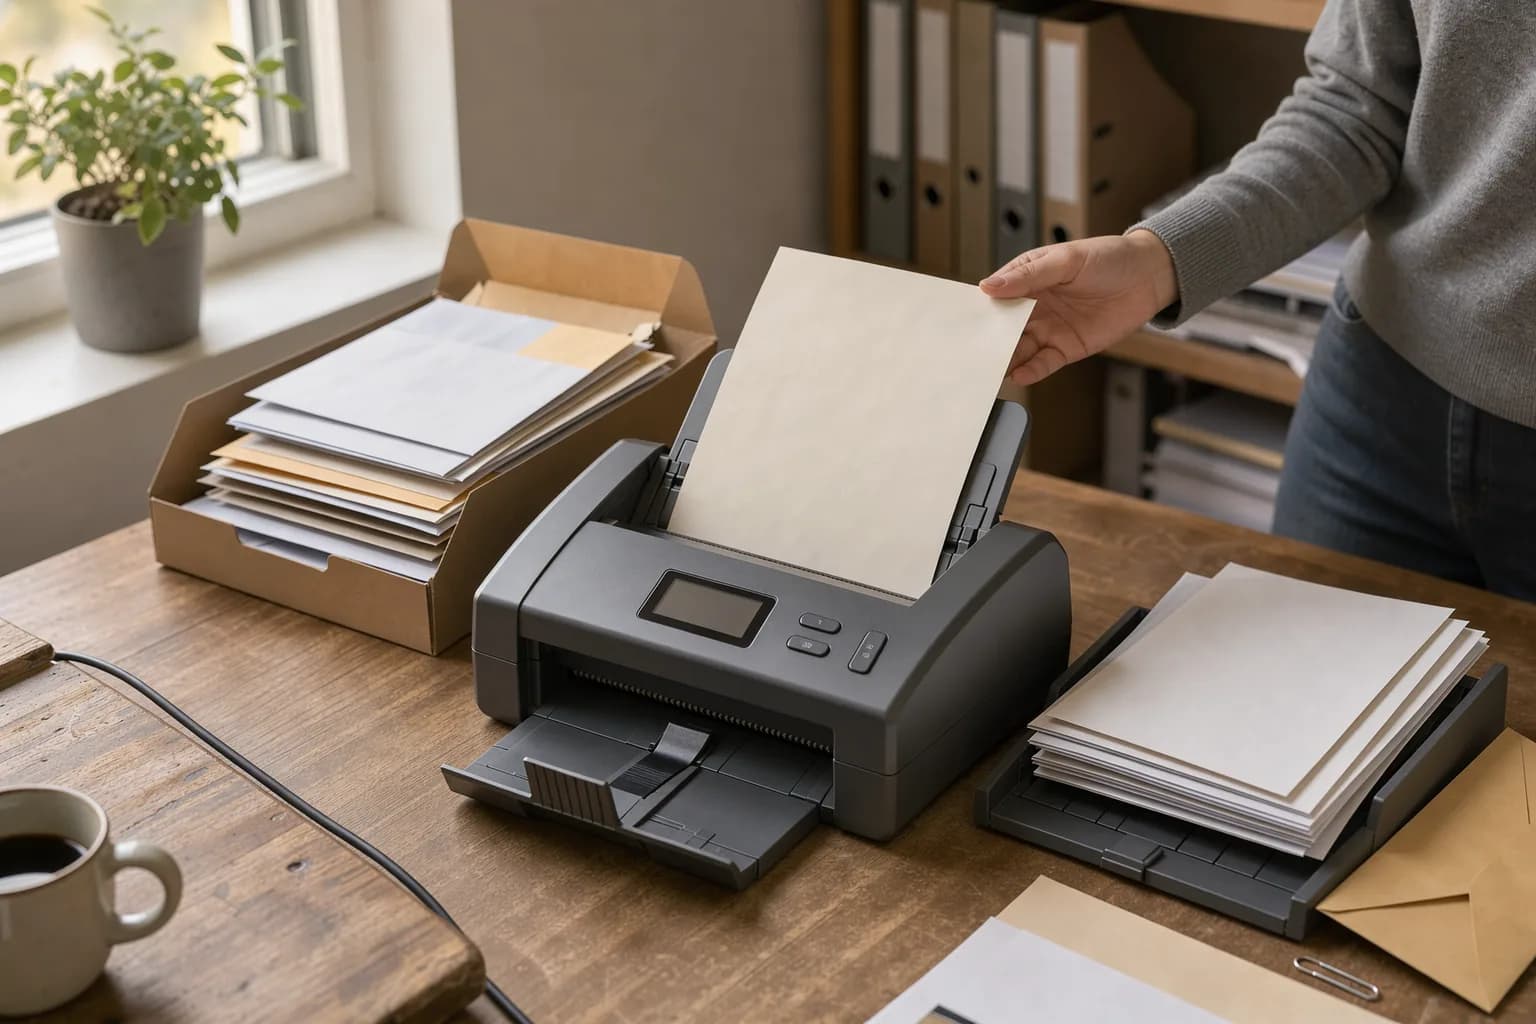
Wer seinen Posteingang digitalisieren will, braucht keinen großen Apparat. So kann ein schlanker, nachvollziehbarer Prozess im Mittelstand aussehen:
- Posteingang sortieren. Die Post wird geöffnet, Werbung aussortiert. Dokumente von der Ausnahmeliste werden markiert und nach dem Scan im Original abgelegt.
- Vorbereiten. Heftklammern entfernen, Belege mit Anlagen zusammenhalten, Trennblätter oder Barcodes einlegen, wenn der Scanner Dokumente automatisch trennt.
- Scannen mit festem Profil. Ein definiertes Scanprofil mit ausreichender Auflösung, Farbe wo nötig und einem langzeitfähigen Format wie PDF/A. Das Profil wird nicht spontan am Gerät geändert.
- Qualitätskontrolle. Vollständigkeit und Lesbarkeit prüfen: Sind alle Seiten da, auch Rückseiten mit Inhalt? Sind Stempel, Notizen und Unterschriften erkennbar? Bei geringem Schutzbedarf können Stichproben genügen, das Verfahren muss aber beschrieben sein.
- Übergabe ins Archiv. Der Scan geht ohne Umweg über Desktop oder E-Mail in das Dokumentenmanagement oder das Archiv, wo er unveränderbar gespeichert und mit Metadaten versehen wird. Mehr dazu im Beitrag Dokumentenmanagement einführen und zur revisionssicheren Archivierung.
- Sammeln vor der Vernichtung. Die Originale wandern in eine verschlossene Box mit Datum. Eine kurze Karenzzeit von einigen Wochen gibt Spielraum, falls ein Fehler erst bei der Buchung auffällt.
- Vernichten mit Nachweis. Danach werden die Originale datenschutzgerecht vernichtet, intern mit einem geeigneten Aktenvernichter oder über einen Dienstleister mit Nachweis.
Wichtig ist, dass dieser Ablauf nicht nur gelebt, sondern beschrieben wird: wer zuständig ist, welche Geräte und Profile verwendet werden, wie kontrolliert und wie bei Fehlern verfahren wird. Bei der Betriebsprüfung zählt, ob ein sachverständiger Dritter den Prozess nachvollziehen kann.
Was die IT beitragen muss
Der Scanprozess ist nur so gut wie die Systeme dahinter. Für die IT bedeutet das: Das Archiv muss Dokumente unveränderbar und über die gesamte Aufbewahrungsfrist lesbar halten, mit Zugriffsrechten und Protokollierung. Scanner und Multifunktionsgeräte sollten nicht in frei zugängliche Netzwerkordner scannen. Die Datensicherung muss das Archiv einschließen und die Wiederherstellung sollte regelmäßig getestet werden. Und bei Updates oder einem Scannerwechsel gehört eine kurze Prüfung dazu, ob das Scanprofil noch die gleiche Qualität liefert.
Checkliste: Erste Schritte
- Dokumentarten erfassen, die im Unternehmen eingehen, und eine Ausnahmeliste für Originale festlegen.
- Schutzbedarf je Dokumentart einschätzen, angelehnt an die TR-RESISCAN.
- Scanprofil, Dateiformat und Ablageort verbindlich festlegen.
- Qualitätskontrolle und Fehlerbehandlung beschreiben und Zuständigkeiten benennen.
- Unveränderbare Archivierung mit Zugriffsrechten und Datensicherung sicherstellen.
- Karenzzeit und Vernichtungsweg für Originale festlegen.
- Den Ablauf in die Verfahrensdokumentation aufnehmen und mit dem Steuerberater abstimmen.
Wie DAVINCI unterstützt
Wir unterstützen beim Aufbau des technischen Teils: Archiv, Zugriffsrechte, Datensicherung und die Beschreibung des Scanprozesses in der Verfahrensdokumentation. Einen Überblick gibt unsere Seite zur Verfahrensdokumentation. Sprechen Sie uns über die Kontaktseite an, wenn Sie Ihren Posteingang umstellen möchten.
Häufige Fragen
Welche Vorteile bringt ersetzendes Scannen?
Der offensichtliche Nutzen ist der Platz: Ordnerwände und Archivräume werden frei. Wichtiger im Alltag sind Suchzeiten und Zugriff: Ein Beleg ist über Volltext und Metadaten in Sekunden gefunden, auch vom Homeoffice oder vom Steuerberater aus. Und weil der Prozess beschrieben und kontrolliert ist, steht die Buchhaltung bei einer Betriebsprüfung mit nachvollziehbaren Abläufen da.
Müssen wir nach TR-RESISCAN zertifiziert sein, um Papier zu vernichten?
Nein. Für die Privatwirtschaft ist die Richtlinie nicht vorgeschrieben, und eine Zertifizierung ist keine Voraussetzung. Steuerlich entscheidend sind die Anforderungen der AO und der GoBD, die TR hilft dabei, sie nachvollziehbar zu erfüllen.
Was ist der Transfervermerk aus der TR-RESISCAN?
Der Transfervermerk hält zu jedem Scan fest, wer das Dokument wann, mit welchem Gerät und mit welchen Einstellungen erfasst hat und ob die Qualitätskontrolle bestanden wurde. In der Praxis sind das die Metadaten, die das Dokumentenmanagement beim Import speichert und zusammen mit dem Scan aufbewahrt. Bei höherem Schutzbedarf kommen weitere Maßnahmen zur Integritätssicherung hinzu.
Reicht ein Foto mit dem Smartphone?
Die GoBD erlauben ausdrücklich das bildliche Erfassen mit mobilen Geräten. Auch dann gelten dieselben Anforderungen an Vollständigkeit, Lesbarkeit, Ablage und Dokumentation. Eine App, die direkt ins Archiv überträgt, ist dafür besser geeignet als die Fotogalerie.
Ist ersetzendes Scannen mit dem Datenschutz vereinbar?
Ja, wenn der Prozess dieselben Regeln einhält wie jede andere Verarbeitung personenbezogener Daten: Zugriff nur für Berechtigte, Protokollierung, eine geregelte Löschung nach Ablauf der Aufbewahrungsfrist und eine datenschutzgerechte Vernichtung der Originale. Scans, die auf Netzlaufwerken oder in Mailpostfächern liegen bleiben, sind der häufigste Fehler.
Was ist mit Rechnungen, die schon elektronisch kommen?
Elektronisch eingegangene Rechnungen, insbesondere E-Rechnungen, sind in ihrem elektronischen Format aufzubewahren. Ein Ausdruck mit anschließendem Scan ersetzt sie nicht. Im Einzelfall sollten Sie die Details mit Ihrem Steuerberater klären.
Verwandte Themen: Wer hier weiterdenkt, liest bei revisionssichere Archivierung, Dokumentenmanagement und Verfahrensdokumentation weiter.
Im Text erwähnt
Quellen
- TR-03138 Ersetzendes Scannen (RESISCAN) · BSIamtlich
- TR-03138 Version 1.5 veröffentlicht (Meldung vom 08.08.2024) · BSIamtlich
- Handlungshilfe „Ersetzendes Scannen leichtgemacht“ · BSIamtlich
- § 147 AO Ordnungsvorschriften für die Aufbewahrung von Unterlagenamtlich
- BMF-Schreiben: Zweite Änderung der GoBD (14.07.2025) · IWW
- Neufassung der GoBD (BMF-Schreiben vom 28.11.2019) · PwC